Deutschland · Geldwäscheprävention ab 2027
Ab dem 10. Juli 2027 gilt ein Geldwäsche-Regelwerk für die ganze EU
Als Verordnung, unmittelbar in jedem Mitgliedstaat, auch für Steuerberater, Wirtschaftsprüfer und alle anderen Verpflichteten.
Cloudpliant ist Software für die Sorgfaltspflichten, die dann gelten: Screening, Risikoeinstufung, Kundendossier und ein eingefrorener Bericht pro Prüfung. In den Niederlanden ist sie heute im Einsatz. Tragen Sie sich ein, und wir schreiben Ihnen, sobald sie für Deutschland bereit ist.
Tage bis zum 10. Juli 2027
Auf die Liste für Deutschland
Eine E-Mail, wenn Cloudpliant in Deutschland nutzbar ist. Kein Newsletter, kein Verkaufsgespräch.
Was bis 2027 passiert
Jede Zeile ist ein Datum aus dem Gesetzestext, mit der Fundstelle darunter.
19. Juni 2024
Das EU-Paket steht im Amtsblatt
Die AMLR (Verordnung (EU) 2024/1624), die sechste Geldwäscherichtlinie (EU) 2024/1640 und die AMLA-Verordnung (EU) 2024/1620.
ABl. L vom 19.6.2024
1. Juli 2025
Die AMLA-Verordnung gilt vollständig
Die neue EU-Behörde zur Bekämpfung der Geldwäsche hat ihren Sitz in Frankfurt am Main.
Art. 4 und Art. 108 Verordnung (EU) 2024/1620
Heute
Es gilt das Geldwäschegesetz
Ihre Sorgfaltspflichten stehen im GwG, das die vierte und fünfte Geldwäscherichtlinie umsetzt.
10. Juli 2027
Die AMLR gilt unmittelbar in jedem Mitgliedstaat
Die Sorgfaltspflichten stehen dann in einer Verordnung, die ohne Umsetzung gilt. Die Richtlinie (EU) 2015/849, auf der das heutige GwG beruht, wird am selben Tag aufgehoben.
Art. 90 AMLR · Art. 77 Richtlinie (EU) 2024/1640
10. Juli 2027
Eine Schwelle für wirtschaftlich Berechtigte in der ganzen EU
Eigentumsbeteiligung heißt dann „25 % oder mehr der Anteile oder Stimmrechte“, direkt oder indirekt gehalten.
Art. 52 Abs. 1 AMLR
Steht Ihr Beruf in der Verordnung?
Art. 3 AMLR zählt auf, wer Verpflichteter ist. Wählen Sie Ihren Beruf: Sie sehen den Wortlaut und daneben, wer Sie heute nach dem GwG beaufsichtigt.
„Abschlussprüfer, externe Buchprüfer und Steuerberater sowie jede andere natürliche oder juristische Person, […] die […] als wesentliche geschäftliche oder berufliche Tätigkeit materielle Hilfe, Unterstützung oder Beratung im Hinblick auf Steuerangelegenheiten leistet“
Art. 3 Nr. 3 Buchst. a AMLR
Ihre Aufsicht heute
Die jeweils örtlich zuständige Steuerberaterkammer
§ 50 Nr. 7 GwG
Ob Ihre konkrete Tätigkeit erfasst ist, entscheidet der volle Wortlaut von Art. 3 AMLR, nicht diese Auswahl.
Was in Deutschland bleibt
Die Verordnung regelt Ihre Pflichten. Aufsicht, Meldestelle und Register organisiert weiter jeder Mitgliedstaat selbst, nach der Richtlinie (EU) 2024/1640. In Deutschland sind das heute:
- Aufsicht nach Beruf
- Steuerberaterkammer, Wirtschaftsprüferkammer, Rechtsanwaltskammer, für Notare das Landgericht, im Übrigen die nach Bundes- oder Landesrecht zuständige Stelle.§ 50 GwG
- Die Meldestelle
- Die Zentralstelle für Finanztransaktionsuntersuchungen (FIU), organisatorisch eigenständig, angesiedelt bei der Generalzolldirektion.§ 27 GwG
- Das Transparenzregister
- Das Register der wirtschaftlich Berechtigten. Verpflichtete nehmen nach vorheriger Online-Registrierung Einsicht, und das Gesetz sieht für sie ein automatisiertes Verfahren vor.§ 18 und § 23 GwG
Was Cloudpliant macht
So arbeiten Verpflichtete in den Niederlanden heute damit.
Sanktionen, PEP und Watchlists
Screening gegen OpenSanctions, weltweit. Jede Prüfung hält die Datensatzversion fest, damit später nachvollziehbar bleibt, was an jenem Tag auf der Liste stand.
Negative Berichterstattung
Recherche über dilisense. Ein Mensch beurteilt jeden Treffer und begründet die Beurteilung; die Begründung kommt ins Dossier, der Artikeltext nicht.
Risikoeinstufung aus einer Regelmatrix
Die Einstufung kommt aus einer veröffentlichten Regelmatrix und nicht aus einem Modell, sodass eine Prüfung sie Punkt für Punkt nachrechnen kann. Kein Sprachmodell entscheidet über Ihre Kunden.
Kundendossier und laufende Überwachung
Dokumente, wirtschaftlich Berechtigte, Wiedervorlagen. Ein nächtlicher Lauf meldet, wenn sich auf einer Liste etwas ändert, das eines Ihrer Dossiers betrifft.
Der eingefrorene Bericht
Jede Prüfung erzeugt einen Bericht, der sich danach nicht mehr ändert: Ergebnis, Begründung, Quelle und Datum jeder einzelnen Abfrage. Als PDF, als JSON und über die API.
Was am Ende auf dem Tisch liegt
Ein Bericht pro Prüfung, eingefroren. Das Dokument, das Sie bei einer Prüfung durch Ihre Aufsicht in der Hand halten.
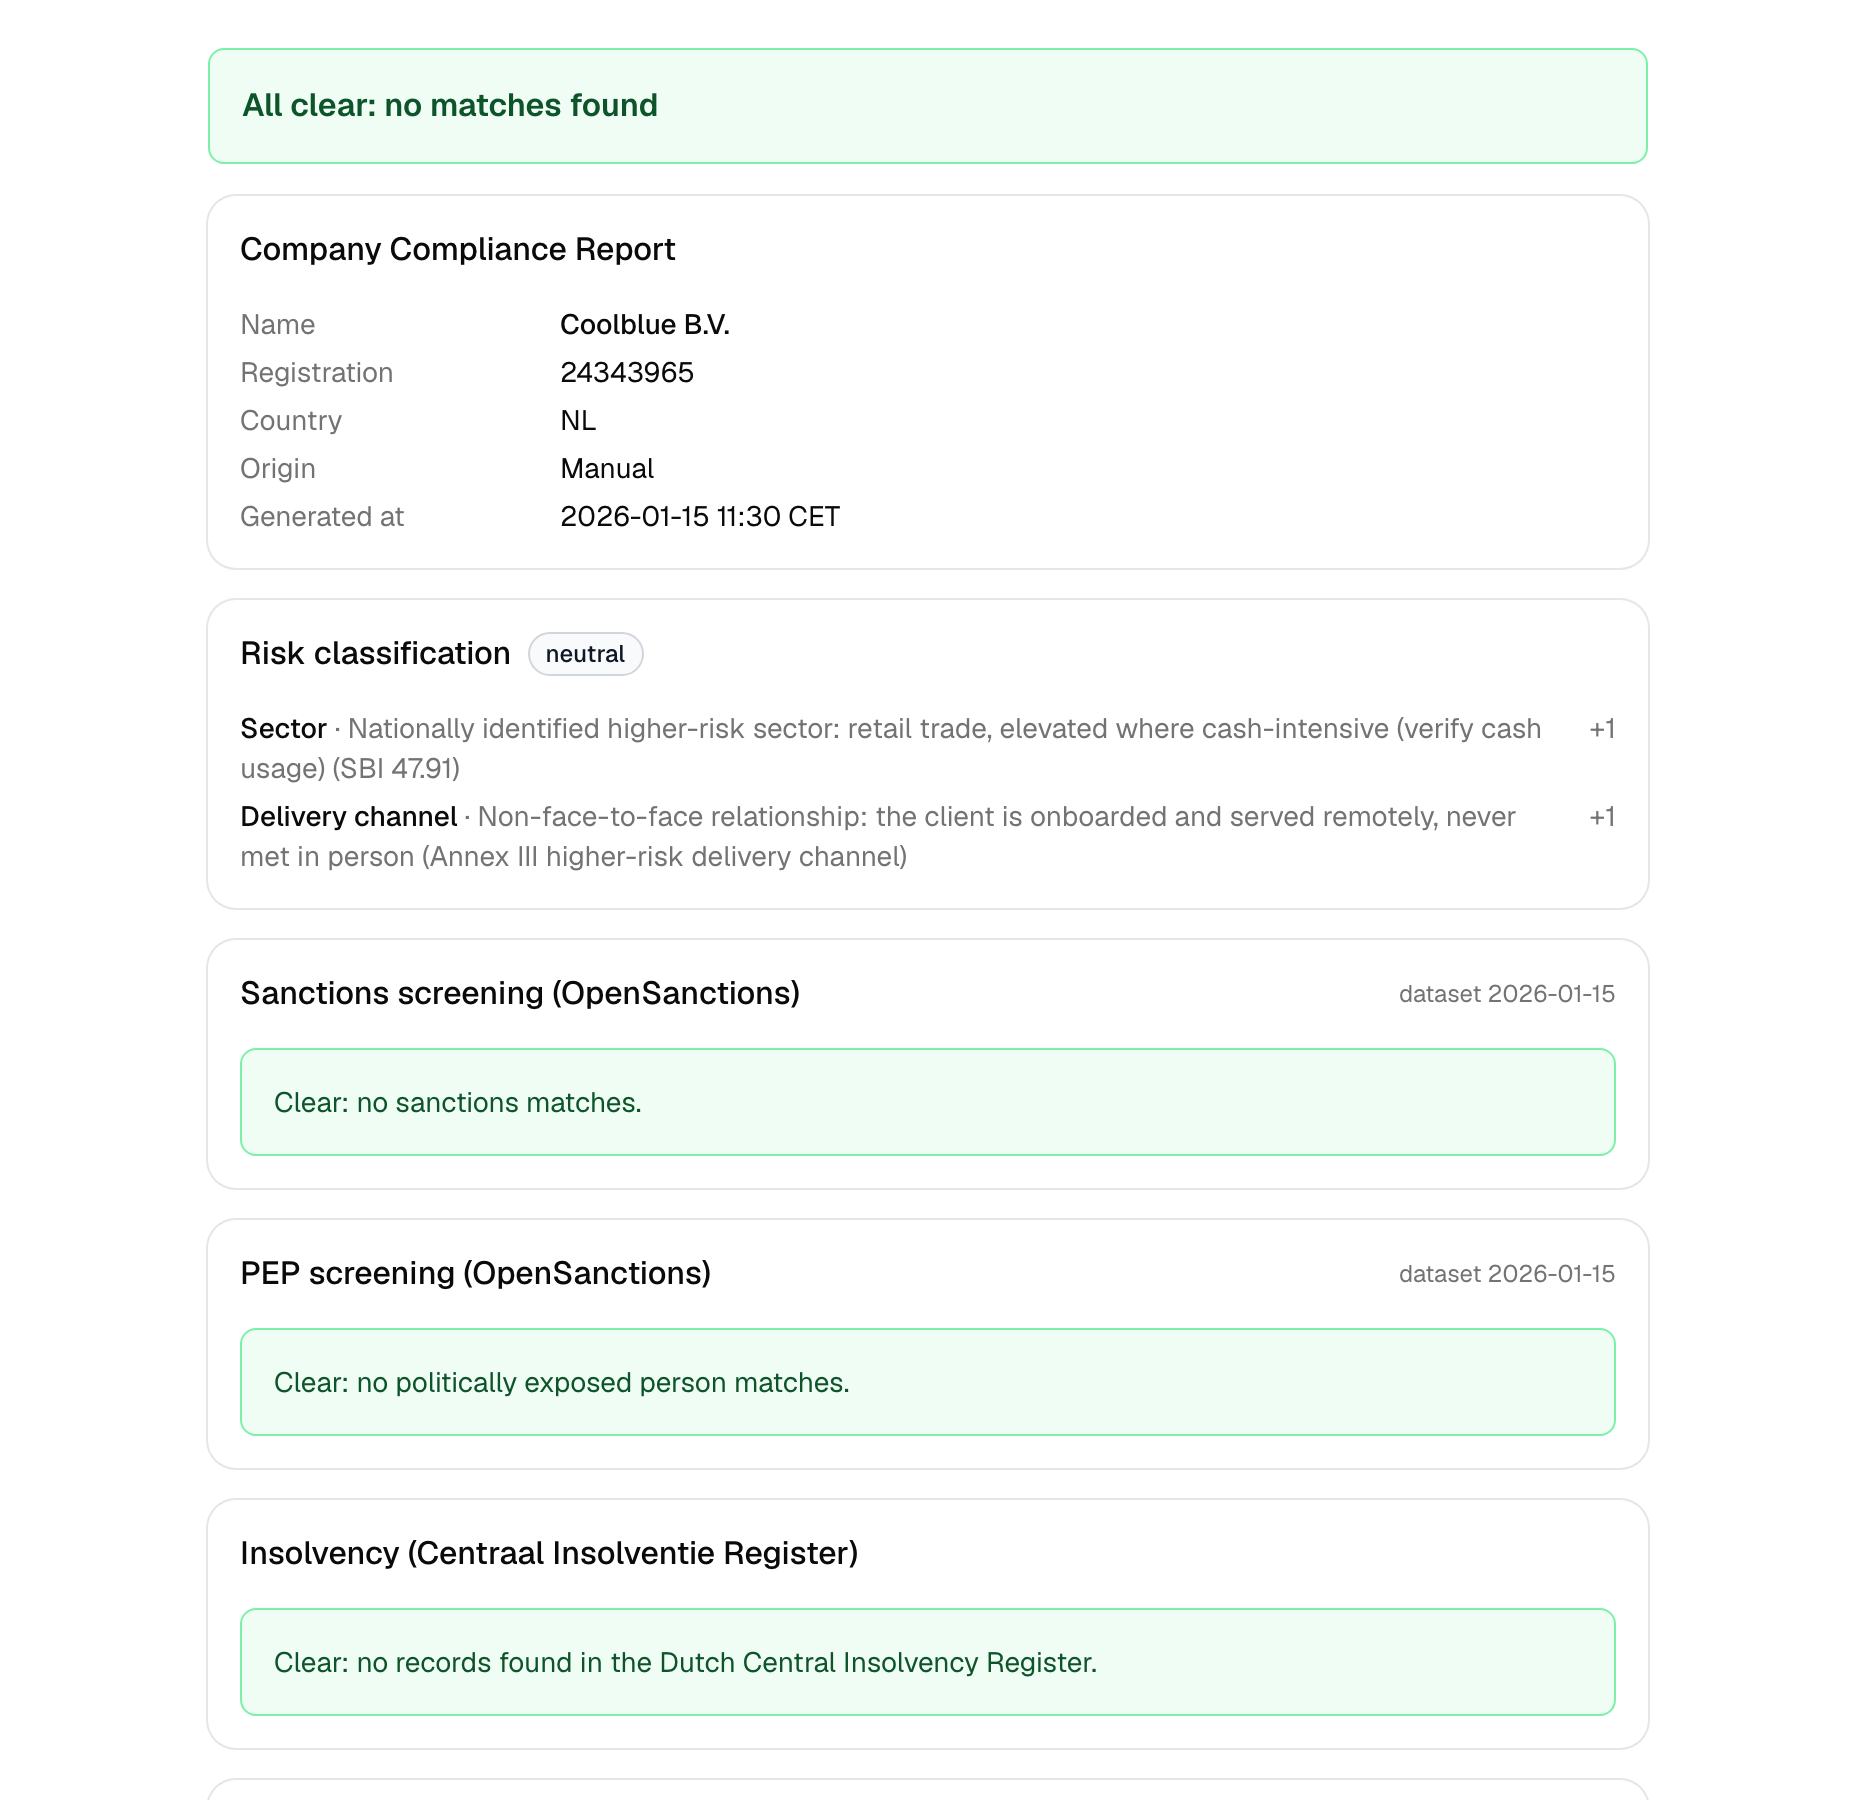

Beispielbericht mit erfundenen Daten über ein niederländisches Unternehmen, auf Englisch. So sieht er heute aus; eine deutsche Fassung gibt es noch nicht.
Wen wir in Deutschland suchen
Drei Gespräche, offen benannt. Keines davon ist ein Programm mit Bedingungen, die wir noch nicht durchdacht haben.
Pilotkunden
Eine Steuerberatung, eine Wirtschaftsprüfung, eine Anwaltskanzlei, ein Maklerbüro oder ein anderes verpflichtetes Unternehmen, das echte Kunden prüfen und uns sagen will, was dabei bricht. Kostenlos und ohne Zusage.
Ein Datenpartner für die Register
Jemand mit einem rechtmäßigen, automatisierten Zugang zu Handelsregister- oder Transparenzregisterdaten. Wie wir ihn anbinden dürfen, klären wir, bevor wir etwas versprechen.
Die Software, in der Sie arbeiten
Die erste Frage ist, ob es dort drin läuft. Heute tut es das nicht, und das ist das Gespräch, das wir suchen.
Wir schreiben Ihnen, wenn es etwas zu benutzen gibt
Eine Adresse, ein Klick zur Bestätigung, und eine E-Mail, wenn Cloudpliant für Deutschland bereit ist.